Sob a perspectiva de Valdoir Slapak, executivo com atuação em administração, finanças e gestão estratégica, com experiência em planejamento e operações, todo planejamento do ano começa por uma pergunta simples: quanto a empresa precisa vender para cobrir seus custos. O ponto de equilíbrio responde a ela de forma objetiva, porque transforma custos e margens em uma meta mínima de faturamento que orienta as demais decisões do orçamento.
Calculado com critério e revisado com frequência, esse indicador serve de base para metas, preços e investimentos. Feito de forma superficial, porém, ele transmite uma segurança que os números não sustentam.
Calculando o ponto de equilíbrio com custos bem classificados
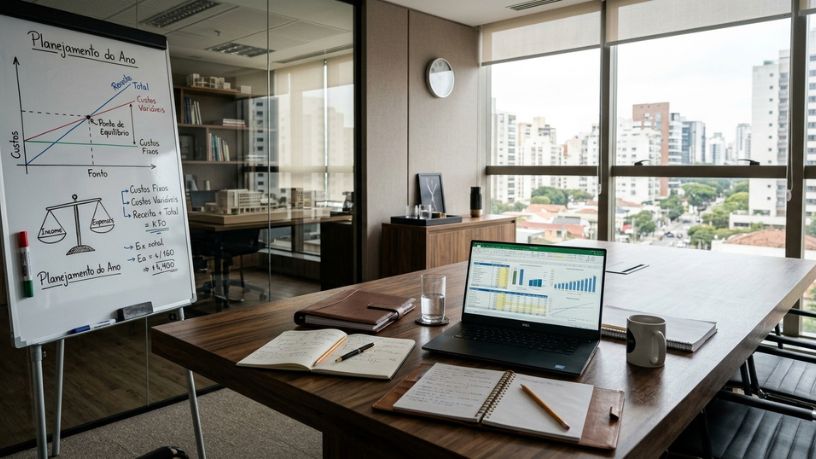
O ponto de equilíbrio depende da classificação correta entre custos fixos e variáveis. Os fixos permanecem relativamente estáveis mesmo quando o volume muda, como aluguéis, salários da estrutura e serviços contratados. Os variáveis oscilam com a atividade, como insumos, comissões e fretes. A margem de contribuição, que é o preço menos os custos variáveis, indica quanto cada venda ajuda a cobrir os custos fixos.
Segundo Valdoir Slapak, muitas empresas calculam o indicador com custos mal classificados, porque despesas que parecem fixas variam com o tempo e custos tratados como variáveis podem ter uma parte fixa relevante, o que desloca o ponto de equilíbrio e leva a decisões baseadas em números imprecisos. A análise financeira por linha de produto ou serviço, com custos e margens separados, evita esse problema.
Suponha uma empresa com custos fixos mensais de 100 mil reais e margem de contribuição de 40%. Ela precisa faturar 250 mil reais por mês para empatar, e qualquer valor abaixo disso gera prejuízo no período. Rever a classificação a cada ciclo de planejamento mantém o cálculo coerente com a realidade da operação.
Interpretando o indicador em contextos diferentes
O ponto de equilíbrio pode ser expresso em valor de faturamento, em unidades vendidas ou em número de contratos. A escolha depende do negócio. Empresas com muitos produtos costumam trabalhar com faturamento, enquanto as que vendem um serviço padronizado podem preferir unidades. Também é útil calcular o ponto de equilíbrio financeiro, que considera apenas os custos que saem do caixa, e não os que representam só efeito contábil.
O indicador, como destaca Valdoir Slapak, deve ser comparado com a margem de segurança, isto é, a distância entre o faturamento esperado e o necessário para empatar, porque duas empresas com o mesmo ponto de equilíbrio podem ter riscos muito diferentes se uma opera perto do limite e a outra com folga confortável. Valdoir Slapak reforça ainda que essa folga indica quanto a receita pode cair antes de gerar prejuízo, e é uma informação central para a disciplina de caixa.
A análise por faixa de receita também ajuda. Em negócios com sazonalidade, o ponto de equilíbrio anual pode esconder meses em que a receita fica abaixo do necessário, o que exige reservas para atravessar esses períodos. Quanto menor a margem de segurança, maior a necessidade de monitorar receitas e custos de perto.
Usando o ponto de equilíbrio na definição de metas e preços
Com o indicador calculado, a empresa pode estabelecer metas de faturamento mais realistas e testar o efeito de mudanças de preço, de custo ou de volume. Um aumento de preço reduz o volume necessário para empatar, e um reajuste de custos fixos o eleva. Simular essas combinações ajuda a enxergar o efeito de cada decisão antes de tomá-la.
Valdoir Slapak orienta que as metas comerciais partam do ponto de equilíbrio e sejam construídas acima dele, com margem suficiente para investimentos e reservas, porque metas fixadas abaixo ou muito próximas do mínimo deixam a empresa sem capacidade de absorver imprevistos. Esse raciocínio integra a modelagem financeira ao planejamento do ano e dá sentido prático às projeções.
Os preços merecem atenção específica. Descontos concedidos sem cálculo reduzem a margem de contribuição e elevam o volume necessário para empatar, de modo que uma promoção aparentemente vantajosa pode exigir vendas muito maiores para compensar. Também é recomendável simular cenários de queda de receita para saber em que ponto a empresa deixaria de cobrir seus custos.
Atualizando o indicador ao longo do ano
O ponto de equilíbrio não é fixo. Mudanças em preços, contratos, estrutura e mix de vendas alteram o cálculo. Por isso, ele deve ser atualizado nos ciclos de revisão do orçamento, com a comparação entre o faturamento realizado e o necessário para cobrir os custos. Essa leitura mensal funciona como alerta antecipado.
Valdoir Slapak acrescenta que a revisão deve considerar a tendência do indicador, e não apenas o valor do mês, porque uma aproximação gradual do ponto de equilíbrio revela perda de margem antes de ela aparecer no resultado final e permite agir enquanto ainda há tempo de corrigir o rumo.
Eventos como a perda de um cliente relevante, a renegociação de um contrato ou a entrada de uma nova despesa fixa justificam uma atualização imediata, sem esperar o próximo ciclo. Com custos bem classificados, interpretação cuidadosa, uso na definição de metas e atualização regular, o ponto de equilíbrio se torna um instrumento do financial planning. O controle financeiro ganha clareza, e as decisões estratégicas do ano passam a se apoiar em um limite conhecido.